Fragmentação de Audiência: o Que a Copa de 2026 Revelou Sobre TV Conectada
A fragmentação de audiência marcou a Copa do Mundo de 2026 como nenhuma edição anterior. Pela primeira vez, os direitos de transmissão no Brasil se dividiram entre três operações. Além disso, Globo, SBT e CazéTV seguiram lógicas completamente diferentes entre si. Por isso, o resultado não foi um vencedor único. Na verdade, foram três vitórias, medidas por três metodologias distintas. Essa fragmentação de audiência, portanto, acabou revelando algo maior sobre o próprio mercado de TV.
Três Emissoras, Três Formas de Medir Sucesso
Segundo dados do Ibope, a Globo somou 142,7 milhões de pessoas impactadas ao longo do torneio. O número considera TV Globo, Sportv e GE TV. Além disso, foram mais de 1,8 bilhão de horas assistidas, mesmo exibindo apenas metade dos 104 jogos. Por fim, o recorde individual veio em Escócia x Brasil, com 53,6 milhões de espectadores.
Enquanto isso, o SBT voltou a uma Copa após quase três décadas. Assim, o torneio também marcou a despedida de Galvão Bueno na narração. Na final, a emissora marcou 7 pontos na Grande São Paulo e 5,5 pontos no Painel Nacional de Televisão. Já em Brasil x Japão, o canal bateu 12,77 pontos de média. Esse foi, aliás, o melhor resultado do SBT na década nesse horário de jogo.
Por sua vez, a CazéTV foi a única com direitos sobre as 104 partidas. Na final, atingiu pico de 20,9 milhões de dispositivos conectados. Esse número ficou atrás apenas da semifinal entre França e Espanha, com 24,2 milhões. Ainda assim, a transmissão se tornou a terceira maior live da história do YouTube.
Por Que Comparar os Três é Como Comparar Maçãs e Laranjas
Primeiramente, a TV aberta é medida por Ibope e Kantar, com metodologia de painel e share de televisores ligados. Já a CazéTV, por outro lado, é medida pelo YouTube Analytics. Essa ferramenta capta dispositivos conectados e segue uma lógica bem diferente de amostragem. Portanto, dizer que uma emissora “venceu” a Copa depende inteiramente de qual métrica se escolhe usar.
Contudo, esse problema não é só técnico. Na verdade, ele revela uma fragilidade estrutural do mercado brasileiro. Enquanto isso, Globo e SBT somaram 122,7 milhões de telespectadores nas duas primeiras rodadas, segundo o Kantar Ibope. Ainda assim, a audiência total do torneio caiu 32% na comparação com 2022. A explicação é simples: o público se espalhou por mais telas. Em outras palavras, nenhuma métrica isolada consegue somar esse consumo de forma unificada.
A Fragmentação Também Acontece Dentro do Mesmo Aparelho
Até aqui, a fragmentação parece uma disputa entre emissoras. No entanto, um levantamento da Samsung Ads mostra que ela também acontece dentro da mesma tela. Os dados foram divulgados pelo Meio & Mensagem. Entre 11 de junho e 19 de julho, 18,1 milhões de Smart TVs ativas no Brasil acompanharam transmissões do torneio. Desse total, 47% assistiram só via streaming e 44% alternaram entre streaming e TV linear. Apenas 9% ficaram exclusivamente no modelo tradicional.
O dado mais relevante, porém, é outro. Durante o período do evento, o tempo assistido em TV linear cresceu 31,6%. Ao mesmo tempo, o streaming avançou 10,4%. Ou seja, não houve canibalização entre os formatos. Pelo contrário, o consumo total simplesmente aumentou. No total, foram 691 milhões de horas assistidas na janela da Copa, sendo 77% via streaming e 23% em TV linear. Esse comportamento reforça o ponto central deste artigo. A fragmentação de audiência não destrói valor, ela apenas exige uma infraestrutura capaz de somar o consumo espalhado por múltiplas telas.
A Audiência Fragmentada Empurra o Valor Para a Infraestrutura
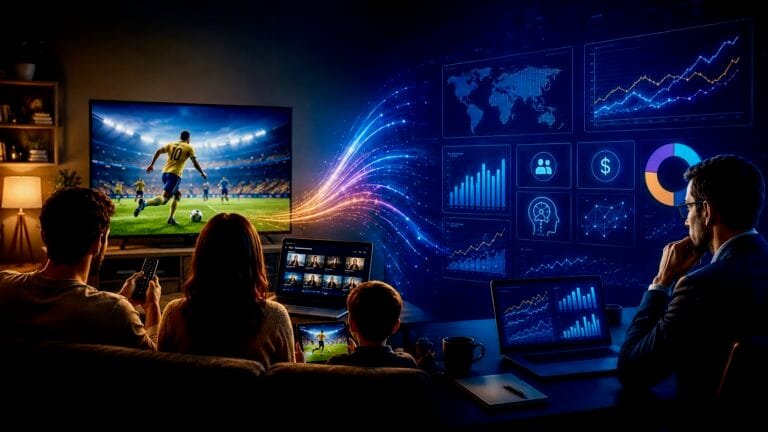
Durante décadas, audiência foi sinônimo de valor. Afinal, quanto maior o alcance, maior o poder de negociação com anunciantes. Porém, a fragmentação de audiência vista na Copa de 2026 mostrou os limites claros desse modelo. Por exemplo, o mesmo torcedor assistiu ao jogo na TV aberta e, ao mesmo tempo, acompanhou lances no celular. Além disso, em muitos casos, ele também comentou nas redes e transitou entre Globo, SBT e CazéTV ao longo do mesmo dia.
Nesse cenário, portanto, a pergunta relevante deixa de ser apenas quem distribui melhor o conteúdo. Em vez disso, ela passa a ser quem consegue conectar distribuição, dados, publicidade e relacionamento em uma única arquitetura tecnológica. É exatamente esse o argumento que já defendemos no artigo sobre infraestrutura de mídia conectada como vantagem competitiva.
O Papel da Inteligência Artificial Depois do Apito Final
Nesse contexto, a inteligência artificial acelera essa transição. Assim, ela tende a assumir o papel de interface, recomendando conteúdo, personalizando experiências e automatizando decisões de compra de mídia. Ainda assim, a IA continua dependendo de infraestrutura. Afinal, é essa infraestrutura que distribui vídeo, processa dados em tempo real e entrega publicidade dinâmica em qualquer tela. A propósito, detalhamos essa relação de complementaridade, e não de disputa, no artigo sobre inteligência artificial como motor da mídia conectada.
Em resumo, a inteligência pode ser o novo cérebro da mídia. Mesmo assim, a infraestrutura continua sendo o sistema nervoso que faz tudo funcionar junto.
Aliás, a mesma pesquisa da Samsung Ads mostra essa camada de integração operando na prática, e não apenas na teoria. Durante a Copa, 48% das Smart TVs já estavam ativas uma hora antes do apito inicial. Além disso, 69% seguiram ligadas por pelo menos uma hora após o fim da partida. A navegação pela tela inicial do televisor também cresceu 20%, chegando a 24% nos dias de jogo da Seleção Brasileira. Ou seja, a home da Smart TV já se comporta como o hub de decisão que este artigo descreve. É por ali que passa a atenção antes e depois de qualquer conteúdo.
Vale notar, aliás, que essa fragmentação de audiência não é um problema exclusivo do futebol. Pelo contrário, ela é um retrato do que já acontece em qualquer grande evento transmitido no Brasil hoje. Isso vale para a novela, o reality show, o noticiário e o show ao vivo. A diferença, no entanto, é que a Copa colocou luz sobre o assunto em escala inédita. Ao mesmo tempo, três players brigaram por atenção dentro de uma janela de apenas um mês.
O Que Fica Para o Mercado Depois da Copa
Atualmente, a Globo já sinaliza que vai usar os números de audiência como argumento na negociação dos direitos de 2030. Sem dúvida, isso faz sentido do ponto de vista comercial. Contudo, o dado mais importante desta edição não está na disputa por pontos de Ibope ou dispositivos conectados no YouTube.
Na verdade, o dado mais importante está no fato de que três empresas, com três modelos de negócio distintos, conseguiram vencer ao mesmo tempo. Isso só é possível, portanto, porque a audiência deixou de ser um destino único e virou um fluxo que atravessa múltiplas telas. Sendo assim, quem constrói essa infraestrutura sai na frente da próxima disputa. Afinal, é ela que acompanha o fluxo inteiro, do primeiro clique ao momento da compra.
A audiência não desapareceu. Ela apenas deixou de morar em um único endereço. Vencerão as empresas capazes de transformar essa fragmentação em uma rede integrada de distribuição, dados e monetização. A televisão do futuro não será definida apenas por quem produz o melhor conteúdo, mas por quem construir a infraestrutura capaz de conectar conteúdo, audiência, dados, publicidade e comércio em um único ecossistema.
Na MADMIX, ajudamos operadoras, broadcasters e marcas a transformar audiência fragmentada em inteligência de dados e receita concreta. Portanto, se sua empresa quer entender como se posicionar nesse novo cenário, vale conversar com a gente.
Autor

Quer estruturar sua estratégia de CTV?
A MADMIX ajuda operadoras, fabricantes e publishers a construírem posição e receita no ecossistema de televisão conectada.
Falar com Marcelo e Ricardo →Respondemos em até 24 horas. Agenda limitada.