Investimento publicitário TV internet: o empate que engana
O investimento publicitário em TV e internet chegou a um empate técnico. No primeiro semestre de 2026, a internet recebeu 40,7% da verba registrada pelo Cenp-Meios. A televisão, somando TV aberta e por assinatura, ficou com 40,6%. Portanto, a distância caiu para apenas 0,1 ponto percentual.
O placar do investimento publicitário entre TV e internet impressiona, porém esconde o jogo. Antes de decidir quem venceu, precisamos entender o que cada lado da planilha reúne. Afinal, a planilha é um mapa. Ela ajuda a navegar, mas não é o território.
O que o Cenp-Meios realmente mostra
O painel movimentou R$ 13,8 bilhões em compra de mídia, alta de 15,8% sobre 2025, segundo o Meio & Mensagem. No primeiro semestre do ano passado, a TV liderava com 42,3%, contra 40,2% da internet. Ou seja, a vantagem de dois pontos desapareceu em doze meses.
Esse número, no entanto, é um recorte. O painel reúne a compra de mídia de 306 agências. Por isso, ele não mostra tudo o que acontece na tela da sala. Toda leitura do investimento publicitário em TV e internet precisa respeitar essa metodologia.
Investimento publicitário em TV e internet: o que cabe em cada rótulo
Sites, busca, redes sociais, aplicativos, mobile, CTV e Retail Media entram sob o mesmo guarda-chuva. CTV é a Connected TV, a televisão conectada à internet. Retail Media é a publicidade baseada em dados do varejo. Todos cumprem funções muito diferentes.
Um vídeo de marca constrói reconhecimento. Já um anúncio de busca captura uma intenção de compra que existia antes dele. Além disso, uma campanha com dados de varejo pode aparecer em uma Smart TV e mirar a construção de marca. Em qual gaveta da planilha ela cai?
A televisão também mora dentro da internet
Quando um comercial roda em uma Smart TV, a distribuição é digital. A experiência, porém, continua televisiva: tela grande, conteúdo audiovisual e consumo compartilhado. Por isso, parte do investimento publicitário em TV pode aparecer como internet. No sentido inverso, o conteúdo de uma emissora também chega pelo celular.
A Copa mostrou a convergência na prática
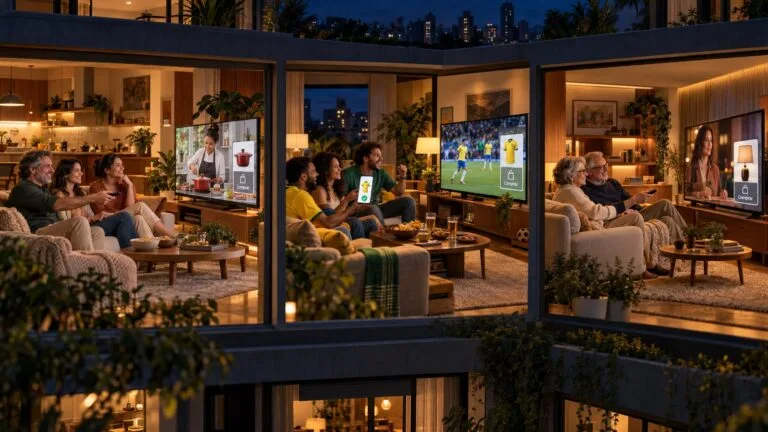
A Copa do Mundo de 2026 tornou essa mistura visível. A CazéTV levou os 104 jogos ao YouTube, enquanto Globo e SBT exibiram partidas na TV aberta. Segundo a Samsung Ads, 18,1 milhões de Smart TVs acessaram o torneio no Brasil.
Desses aparelhos, 47% usaram só streaming e 44% alternaram entre streaming e TV linear. Apenas 9% ficaram no modelo tradicional. O torcedor, portanto, não escolhe entre TV e internet. Ele assiste às duas na mesma tela.
O investimento publicitário em TV e internet também precisa deixar essa escolha para trás. Como o torneio foi de junho a julho, os dados do semestre não capturam o efeito completo. Ainda assim, o recado já está dado.
Branding e performance atravessam os meios
Associar a TV só à marca e a internet só à performance empobrece a análise. Uma campanha digital pode construir preferência ao longo do tempo. Da mesma forma, um anúncio na TV pode provocar uma busca, uma visita ou uma compra.
Por isso, o objetivo da campanha precisa escolher os indicadores. Alcance, frequência e lembrança medem a construção de marca. Conversões, novos clientes e recorrência medem a resposta comercial. Sobretudo, cada contato tem um papel, mesmo quando o efeito não aparece na venda imediata.
CTV, OOH e Retail Media: a infraestrutura entre as telas
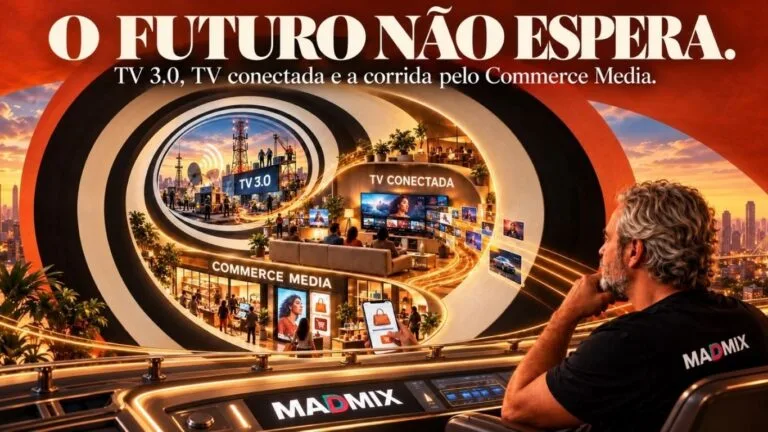
A CTV aproxima a tela grande da segmentação e da mensuração do digital. Essa capacidade, porém, precisa ser construída. Estar em uma Smart TV, por si só, não cria inteligência de audiência. É com essa visão que trabalho na Soul TV e na MADMIX: desenvolver a CTV como infraestrutura que conecta conteúdo, audiência e marcas.
O mesmo vale para os canais FAST no Brasil. Sem distribuição e sem dados, o modelo não escala. Até o cloud gaming nas Smart TVs segue essa lógica: a mesma tela entrega vídeo, jogos e comércio.
A mídia exterior, ou OOH (Out of Home), segue caminho parecido. Uma tela conectada em um shopping continua no espaço físico, mas ganha dados e planejamento digitais. Ter a tela, no entanto, não significa conhecer quem passou por ela. Contar pessoas também não prova atenção ou venda.
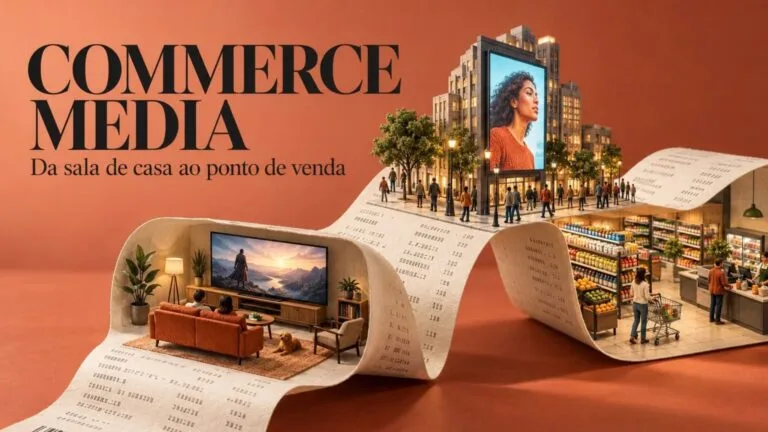
O Retail Media enfrenta um desafio semelhante. Os dados de varejo qualificam audiências, mensagens e contextos. Ampliar inventário sozinho, porém, não entrega esse valor. Além disso, é preciso separar atribuição de resultado incremental. Associar uma compra a um anúncio não prova que o anúncio causou a venda. Grupos de controle ajudam a estimar o efeito adicional da campanha.
Três perguntas antes de mover a verba
Primeiro, em qual tela o público viu a mensagem? Essa resposta vale mais que o rótulo do relatório. Depois, qual objetivo a campanha tinha? Marca e vendas pedem métricas diferentes.
Por fim, que evidência mostra o resultado adicional? Sem ela, o investimento publicitário em TV e internet vira aposta. Assim, o anunciante que planeja por jornada, e não por planilha, decide com mais segurança.
Conclusão
O empate está na planilha. O crescimento depende de entender o que acontece entre as telas. A próxima disputa pelo investimento publicitário em TV e internet será, acima de tudo, uma disputa pela confiança do anunciante. Quem explica o papel de cada real investido? Quem demonstra o que ele acrescentou ao negócio?
Na MADMIX, ajudamos marcas e empresas de mídia a planejar TV, CTV, OOH e Retail Media de forma integrada. Fale com a MADMIX e descubra o que o seu investimento realmente entrega.
Autor
Quer estruturar sua estratégia de CTV?
A MADMIX ajuda operadoras, fabricantes e publishers a construírem posição e receita no ecossistema de televisão conectada.
Falar com Marcelo e Ricardo →Respondemos em até 24 horas. Agenda limitada.