TV é TV: Por Que a Fragmentação de Plataformas Não Cola
Existe uma frase que incomoda executivos de mídia. Guy Edri, CEO da V, a operadora de sistema operacional de smart TV antes chamada de VIDAA, resume assim: TV é TV. Para ele, a fragmentação de plataformas que tanto preocupa o setor não muda o comportamento de quem assiste. Não importa qual aplicativo entrega o conteúdo. A tela continua sendo a mesma.
Essa provocação nasceu de uma pergunta simples. Por que o mercado insiste em separar “CTV” de “TV” quando o espectador nem percebe essa fronteira? Aliás, essa é exatamente a questão que motivou este artigo.
O Argumento Por Trás da Frase
Em entrevista à TVREV, publicação especializada em televisão conectada, Edri comparou a situação com a internet dos anos 1990. Naquela época, ter um site era uma novidade que merecia destaque. Hoje, ninguém menciona isso, porque virou padrão. Edri defende que a mesma coisa acontece com a chamada CTV, ou TV conectada.
Segundo ele, se alguém quer assistir a um jogo da Champions League, a melhor tela ainda é a TV. Se quer ver um conteúdo de horário nobre em casa, a resposta também é a TV, não o celular. Portanto, a tecnologia de ingestão do conteúdo virou um detalhe técnico, não uma categoria de produto.
O executivo também apontou um efeito colateral incômodo para as emissoras tradicionais. Muitas ainda pensam em termos de aplicativo próprio, enquanto o usuário só quer encontrar o conteúdo sem precisar procurar em vários lugares. Por isso, ele defende que o sistema operacional da TV deveria organizar tudo, e não empurrar essa tarefa para o espectador.
Os Números Que Sustentam a Tese no Brasil
A teoria de Guy não fica só no discurso. Dados recentes do mercado brasileiro reforçam o argumento de que a tela física continua sendo o centro do consumo, apesar da multiplicação de plataformas.
O relatório Digital 2026: Brazil, produzido por We Are Social e Meltwater, traz um dado relevante. Já 74,7% dos internautas brasileiros com 16 anos ou mais possuem uma smart TV. Esse número supera a média global de 49,3% e coloca o aparelho atrás apenas do smartphone em presença digital no país. Além disso, dados da Kantar citados no mesmo levantamento chamam atenção. O YouTube, um serviço nativo do universo mobile, já é mais assistido pela TV conectada do que pelo celular no Brasil.
Enquanto isso, o levantamento de CTV da Comscore aponta que cada domicílio brasileiro administra, em média, 8,9 plataformas de streaming por mês. São 4,6 pagas e 4,4 gratuitas. Ou seja, a fragmentação de plataformas é real e cresce. No entanto, ela acontece dentro do mesmo aparelho, na mesma sala, no mesmo horário nobre entre 19h e meia-noite.
A Fragmentação de Plataformas é do Modelo de Negócio, Não da Sala de Estar
Aqui está o ponto que mais interessa para quem trabalha com mídia, tecnologia e monetização. A fragmentação de plataformas incomoda o setor, mas nasce da forma como o mercado se organiza em marcas, assinaturas e interfaces separadas. Não é um problema do consumidor.
O usuário não pensa em termos de SVOD, sigla para assinatura de vídeo sob demanda, nem de AVOD, o modelo gratuito sustentado por publicidade. Ele pensa em encontrar o que quer assistir com o menor esforço possível. Quando isso não acontece, a culpa recai sobre a interface, não sobre o conceito de streaming.
Esse é justamente o motivo pelo qual sistemas operacionais como o da V, além de LG, Samsung e Roku, disputam espaço na tela inicial da TV. Quem controla essa porta de entrada controla a jornada do espectador, independentemente de qual aplicativo ele abra em seguida. Consequentemente, a briga real não é entre “TV” e “CTV”, mas entre quem organiza a experiência e quem só entrega um app a mais.
O Que Isso Significa Para Quem Vende Mídia e Tecnologia
Para operadoras, fabricantes e publishers, a lição prática é direta. Investir energia em defender a própria categoria, seja linear, FAST (sigla para canais gratuitos financiados por publicidade) ou SVOD, tem retorno cada vez menor. Por outro lado, investir em estar bem posicionado na tela principal, com boa descoberta de conteúdo, tende a gerar resultado.
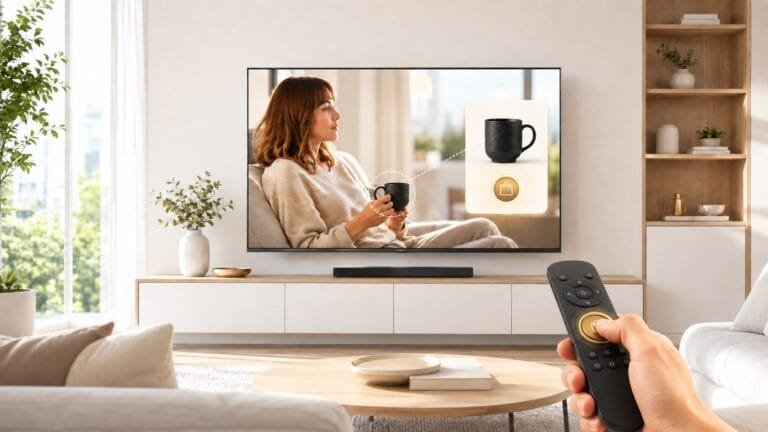
Isso explica também por que a publicidade na home screen virou prioridade entre plataformas de TV conectada. Se a disputa por categoria perde relevância, a disputa por atenção na primeira tela ganha peso. Afinal, é ali que o espectador decide o que vai assistir antes mesmo de abrir qualquer aplicativo.
Uma Tela, Várias Portas de Entrada
A frase de Guy Edri incomoda porque força o setor a repensar suas próprias categorias. No entanto, os dados brasileiros dão razão a ele. A sala de estar continua tendo uma tela principal. É nela que a atenção se concentra, apesar da fragmentação de plataformas e de todas as siglas que tentam dividir esse espaço.
Na MADMIX, acompanhamos de perto como fabricantes de smart TV, emissoras e plataformas de streaming disputam essa tela única no Brasil. Se sua empresa quer entender onde investir dentro dessa disputa, vale conversar com a gente.
Quer se aprofundar mais? Veja também nosso conteúdo sobre convergência de telas e o futuro da TV conectada no Brasil e sobre a virada da publicidade em CTV no país.
Fontes: entrevista de Guy Edri à TVREV; relatório Digital 2026: Brazil (We Are Social / Meltwater, com dados Kantar); levantamento de CTV Comscore/Ipesi.
Autor
Esse tema faz parte da sua agenda?
Fale com Marcelo e Ricardo.
Uma conversa de 30 minutos para entender seu cenário. Sem proposta automática, sem deck genérico. Se fizer sentido para os dois lados, avançamos juntos.
Falar com Marcelo e Ricardo →Respondemos em até 24 horas. Agenda limitada.