Infraestrutura de Mídia Conectada: a Verdadeira Disputa da Convergência
A infraestrutura de mídia conectada, não o conteúdo, decidiu a fusão entre Paramount Skydance e Warner Bros. Discovery. Em 22 de julho de 2026, a Comissão Europeia aprovou a operação. O negócio vale cerca de US$ 111 bilhões e traz restrições, incluindo o fim do acordo de distribuição internacional com a Universal Pictures. Portanto, o mercado ganhou um novo capítulo sobre quem realmente comanda a convergência.
Por Que a Aprovação Europeia Muda o Debate
Durante décadas, a disputa da indústria girou em torno de quem produzia o melhor conteúdo. Hoje, essa pergunta perdeu força. Na prática, o consumidor não distingue mais TV aberta, TV paga, streaming ou redes sociais. Para ele, tudo é conteúdo acessado por uma tela conectada.
A decisão de Bruxelas confirma essa mudança de forma oficial. A Comissão Europeia tratou streaming, TV linear e plataformas digitais como parte de um mesmo mercado competitivo. Assim, reconheceu algo que executivos de mídia já sentiam na prática. Além disso, a operação segue sob contestação nos Estados Unidos. Doze procuradores-gerais estaduais obtiveram uma ordem judicial temporária contra o fechamento do negócio, com audiência marcada para 3 de agosto de 2026. Mesmo assim, a Paramount projeta concluir a aquisição até o terceiro trimestre do ano.
A Disputa Real Está na Infraestrutura
Enquanto parte do mercado ainda discute qual estúdio produz a melhor série, a competição de verdade acontece em outra camada. Por isso, quem controla a infraestrutura capaz de distribuir, medir, personalizar e transformar conteúdo em receita sai na frente.
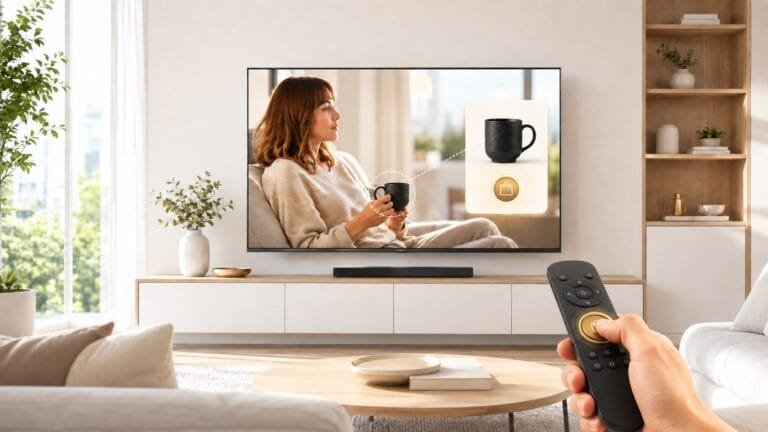
Esse padrão não aparece só em fusões bilionárias de Hollywood. Em dezembro de 2024, o Walmart concluiu a aquisição da Vizio por US$ 2,3 bilhões. Como resultado, a fabricante de Smart TVs virou ativo estratégico do Walmart Connect, unidade de retail media do Walmart. Na prática, a maior varejista dos Estados Unidos deixou de depender de telas de terceiros. Ela passou a controlar sua própria infraestrutura de mídia conectada, do sistema operacional da TV até a venda do anúncio.
Retail Media e Commerce Media Seguem o Mesmo Caminho
Em seguida, a NRF 2026 reforçou essa lógica. O Google apresentou o Universal Commerce Protocol. Trata-se de um padrão técnico criado para integrar mídia, produto, estoque e atribuição em uma camada única de interoperabilidade. Ou seja, a integração deixou de ser promessa e virou infraestrutura real, disponível para operar campanhas entre canais diferentes.
Da mesma forma, no Brasil o movimento segue direção parecida. O retail media deixou de ser um canal isolado de trade marketing. Segundo análises do setor, ele virou infraestrutura estratégica, conectando dados proprietários, mídia onsite, offsite e ponto de venda físico. Grandes redes de varejo já entenderam que possuem algo raro: intenção de compra em tempo real combinada a dados de primeira mão.
Assim, o padrão se repete em cada movimento recente do setor. Quem aposta apenas em conteúdo, sem controlar a entrega ao consumidor, fica refém de terceiros. Por outro lado, quem investe em infraestrutura de mídia conectada define as regras do jogo. Isso vale desde o formato do anúncio até o dado que alimenta a próxima campanha.
O Que Isso Significa Para a TV Conectada no Brasil
Nesse cenário, a TV conectada ocupa um lugar único. Ela não compete com streaming, broadcasters ou redes sociais. Em vez disso, conecta todos eles em uma única camada de distribuição e monetização.
Especificamente, o Brasil já soma 86 milhões de usuários de streaming. Além disso, o país caminha para se tornar o terceiro maior mercado de canais FAST do mundo até 2029. Portanto, a base de audiência já existe. O que falta, para boa parte das empresas de mídia, telecom e varejo do país, é a infraestrutura. Ela é o que transforma audiência em relacionamento contínuo com o consumidor, tema que já exploramos em detalhe no artigo sobre retail media e TV conectada.
É justamente nessa camada invisível ao espectador que publicidade dinâmica, dados, inteligência artificial, FAST Channels, TV 3.0 e experiências interativas deixam de ser projetos isolados. Elas passam a operar como parte de um único sistema. Por isso, empresas de tecnologia, fabricantes de televisores e operadores de dados ganharam um papel tão relevante quanto os próprios estúdios de conteúdo. O tema aparece com mais detalhes no artigo sobre tecnologia proprietária na TV conectada.
Esse é o recado real por trás da fusão entre Paramount e Warner Bros. Discovery. Afinal, a operação não cria apenas mais um estúdio gigante. Ela cria um ecossistema com infraestrutura própria de distribuição, dados e monetização. Essa infraestrutura opera em qualquer tela, do cinema ao streaming, da TV linear à TV conectada.
Conclusão: Quem Constrói a Infraestrutura, Lidera o Mercado
No passado, portanto, a pergunta era quem produziria o melhor conteúdo. Hoje, no entanto, a pergunta mudou. Quem constrói a infraestrutura de mídia conectada sai na frente da disputa. Ela é o que integra produção, distribuição, publicidade, dados e comércio em uma experiência contínua.
Na MADMIX, ajudamos empresas de mídia, varejo e tecnologia a encontrar sua posição nesse ecossistema e a transformar atenção em receita real. Se sua empresa quer entender onde se posicionar antes que a convergência se consolide de vez, vale conversar com a gente.
Autor

Esse tema faz parte da sua agenda?
Fale com Marcelo e Ricardo.
Uma conversa de 30 minutos para entender seu cenário. Sem proposta automática, sem deck genérico. Se fizer sentido para os dois lados, avançamos juntos.
Falar com Marcelo e Ricardo →Respondemos em até 24 horas. Agenda limitada.